À l’entrée du cycle 2025-2026, l’industrie de l’emballage de protection fait face à un paysage complexe de fluctuations des prix des matières premières. Sous l’effet combiné des tensions géopolitiques, de la volatilité du pétrole brut et de l’évolution des réglementations environnementales, les coûts des résines de polyéthylène (PE) et du papier kraft connaissent des transformations importantes. Ce rapport analyse en profondeur les facteurs de marché de ces matériaux essentiels et propose des pistes stratégiques aux responsables de chaînes d’approvisionnement B2B et aux marchands e-commerce. Le marché de l’emballage de protection, en particulier celui des résines, devrait afficher un TCAM robuste de 7,15 % jusqu’en 2035 ; à court terme, les pressions sur les coûts imposent toutefois des stratégies d’atténuation proactives. L’intégration des jumeaux numériques et de l’analytique prédictive dans la chaîne d’approvisionnement devient par ailleurs une nécessité plutôt qu’un luxe : en simulant différents scénarios de marché, les entreprises peuvent anticiper les variations de prix avant qu’elles ne surviennent. Le rôle de l’emballage secondaire dans la perception de la marque ne doit pas être sous-estimé : premier point de contact physique pour les clients e-commerce, la qualité et la durabilité des matériaux utilisés reflètent l’engagement de l’entreprise envers l’expérience client et la responsabilité environnementale. À l’horizon 2027 et au-delà, la transition vers une véritable économie circulaire continuera de remodeler le secteur, ce qui exige des investissements continus en R&D pour des matériaux de nouvelle génération à la fois économiques et entièrement recyclables.
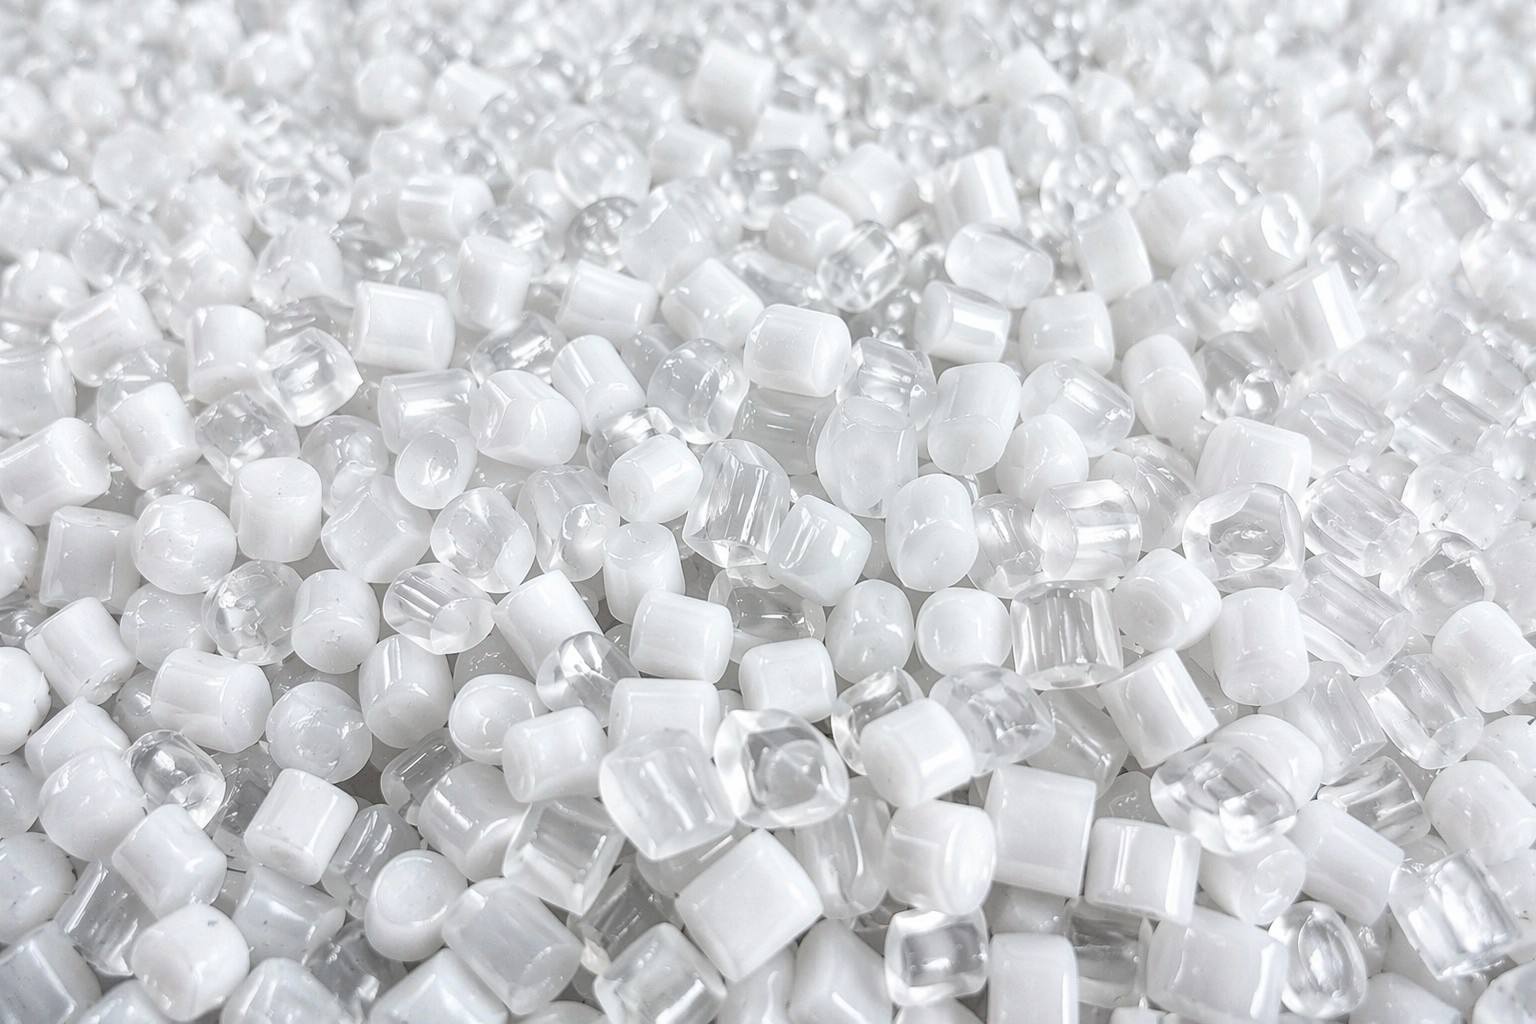
Le marché des résines plastiques entre dans une phase de volatilité renouvelée à l’approche de 2026. Après une période de relative stabilité, les prix du polyéthylène haute densité (HDPE) et du polyéthylène basse densité (LDPE) — matière première de l’industrie de l’emballage de protection — devraient augmenter. Cette tendance est principalement portée par la hausse du coût des charges, en particulier l’éthylène, étroitement lié aux fluctuations du marché mondial du pétrole brut. Les instabilités géopolitiques dans les grandes régions productrices ont un effet domino, entraînant des pics imprévisibles des coûts énergétiques et, par conséquent, des coûts de production des granulés de résine. La poussée mondiale en faveur de l’économie circulaire pèse en outre sur l’offre de résines vierges, davantage de réglementations imposant l’incorporation de contenu recyclé post-consommation (PCR). Si les perspectives à long terme du marché des résines restent positives avec un TCAM projeté de 7,15 % de 2025 à 2035, la gestion à court terme des flambées de prix constituera une compétence critique pour les équipes achats en 2026.
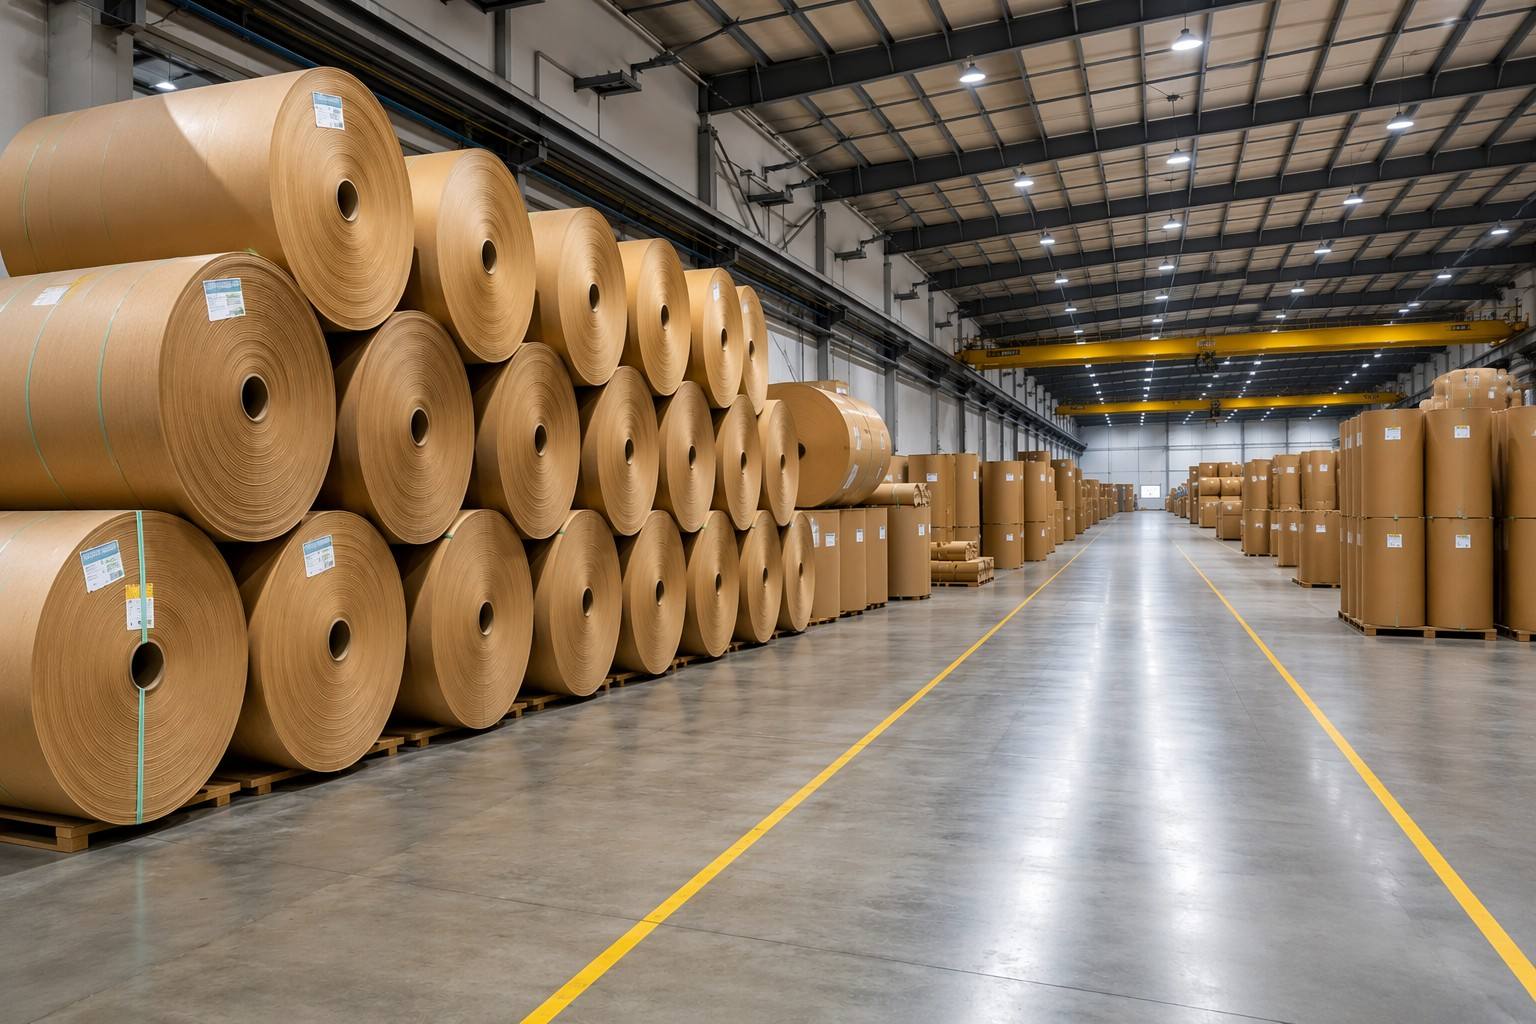
Contrairement au marché volatil des résines, les prix du papier kraft montrent des signes de stabilisation, autour d’un niveau de référence de 700 dollars la tonne. Cette stabilité reste toutefois fragile et soumise à des inflexions importantes liées aux politiques de responsabilité élargie du producteur (REP). À mesure que les gouvernements d’Amérique du Nord et d’Europe durcissent les règles sur les déchets papier et favorisent des taux de recyclage plus élevés, le coût des fibres vierges et les frais de conformité environnementale deviennent des variables majeures. La demande d’alternatives durables et sans plastique continue de progresser, maintenant une capacité de production de papier kraft tendue. Les marchands se tournent de plus en plus vers les calages papier et les enveloppes alvéolaires pour répondre aux attentes des consommateurs en matière d’expédition écologique. Si le prix à la tonne semble stable, le coût total de possession augmente sous l’effet des coûts logistiques et du besoin de qualités de papier plus résistantes, capables de supporter les contraintes du cycle de livraison e-commerce moderne.
Multisourcing et diversification des fournisseurs : dépendre d’une source unique pour un emballage à base de résine ou de papier est une stratégie à haut risque en 2026. Établir des relations avec plusieurs fournisseurs dans différentes zones géographiques permet d’amortir les perturbations locales et les hausses de prix.
Stock tampon stratégique : pour les activités à fort volume et à faible marge, l’achat anticipé de matériaux pendant les creux de prix permet de verrouiller les coûts pour tout le trimestre. Investir dans de l’espace d’entrepôt pour le stock d’emballage offre souvent un meilleur retour que d’acheter au prix spot en période de pic.
Investissement dans l’innovation matière : passer à des films plus fins et haute performance (down-gauging) réduit le volume total de résine utilisé par emballage sans compromettre la protection. Explorer des polymères biodégradables innovants ou des matériaux hybrides apporte un avantage concurrentiel en coût comme en durabilité.
Tarification dynamique et accords de partage des coûts : travailler étroitement avec ses partenaires pour établir des mécanismes transparents de partage des coûts permet de répartir équitablement la charge de la volatilité sur la chaîne d’approvisionnement et de favoriser la stabilité à long terme.
Les années 2025 et 2026 seront une période déterminante pour l’industrie de l’emballage de protection. La dualité entre hausse des coûts des résines et stabilité relative mais très réglementée du papier crée un casse-tête stratégique. En comprenant les facteurs de marché sous-jacents — de la volatilité du pétrole brut aux politiques de REP — et en mettant en œuvre des stratégies d’atténuation robustes, les responsables de chaînes d’approvisionnement peuvent transformer ces défis en opportunités d’optimisation et de différenciation concurrentielle. La réussite appartiendra à ceux qui considèrent l’emballage non comme une commodité, mais comme un actif stratégique de leur réseau logistique mondial.
Prenez le contrôle de votre chaîne d’approvisionnement d’emballage dès aujourd’hui. Contactez notre équipe de conseil stratégique pour élaborer votre plan personnalisé de couverture contre la volatilité.