Pour les responsables achats, les vendeurs e-commerce et les directeurs de chaîne d’approvisionnement, 2026 s’annonce comme l’une des périodes les plus déterminantes de l’histoire récente de l’emballage. Deux des matières premières les plus essentielles de l’industrie de l’emballage de protection — les résines plastiques et le papier kraft — évoluent dans des directions radicalement différentes, et comprendre ces mouvements fait la différence entre un exercice bien budgété et une mauvaise surprise coûteuse. Les prix des résines grimpent sous l’effet de la volatilité du pétrole brut et de la hausse des coûts de charges, tandis que le papier kraft se maintient près d’un palier stabilisé, sous le poids croissant de la réglementation environnementale. Ensemble, ces forces redéfinissent les coûts de l’emballage de protection pour tous les acheteurs du marché. Cette note de marché détaille les facteurs clés, ce qu’ils impliquent pour votre stratégie d’achat, et pourquoi travailler directement avec une usine chinoise d’emballage de protection n’a jamais été aussi stratégique.
L’histoire des prix des résines en 2026 commence en amont, dans le complexe énergétique mondial. Le polyéthylène haute densité (HDPE), le polyéthylène basse densité (LDPE) et le polyéthylène basse densité linéaire (LLDPE) — les matériaux de base des films de calage, des coussins d’air et du film à bulles — sont tous dérivés de l’éthylène, un produit pétrochimique dont le coût suit presque en temps réel les marchés du pétrole brut et du gaz naturel. Entre les décisions d’offre de l’OPEP+, les tensions géopolitiques dans les grandes régions productrices et l’évolution des capacités de raffinage mondiales, la volatilité du pétrole en 2025 a préparé le terrain aux tendances actuelles des prix des résines en 2026.
Les analystes identifient plusieurs facteurs cumulatifs. Premièrement, les coûts des charges d’éthylène et de propylène ont progressivement augmenté avec le renchérissement du naphta et de l’éthane. Deuxièmement, les arrêts de maintenance programmés et non programmés de grandes usines de polyoléfines en Asie et au Moyen-Orient ont resserré l’offre spot au moment même où la demande saisonnière de reconstitution des stocks arrivait. Troisièmement, la reprise de l’activité manufacturière en Europe et en Amérique du Nord a aspiré davantage de résine asiatique vers les marchés d’exportation, réduisant encore la disponibilité pour les acheteurs domestiques.
Il en résulte un marché où la volatilité des matières premières est devenue la norme plutôt que l’exception. Les prix contractuels mensuels des qualités de film LDPE ont enregistré des hausses consécutives, et les prévisions du secteur suggèrent que la tendance se poursuivra jusqu’au quatrième trimestre. Pour les fabricants d’emballage de protection, la résine représente généralement 60 à 70 % du coût de production total : chaque point de pourcentage de variation se répercute presque directement sur le prix du produit fini. Les acheteurs de film à coussin d’air, de sacs à colonnes d’air et de pochettes à bulles doivent comprendre que les prix d’aujourd’hui ne seront probablement pas ceux de novembre. Côté fabricants, la réponse pratique a été de s’orienter vers des qualités de film plus fines et haute performance, qui réduisent la consommation de résine par emballage sans sacrifier la résistance — une tendance qui compense partiellement la hausse des coûts et offre aux acheteurs un moyen de contenir le coût total malgré la hausse de la matière première.
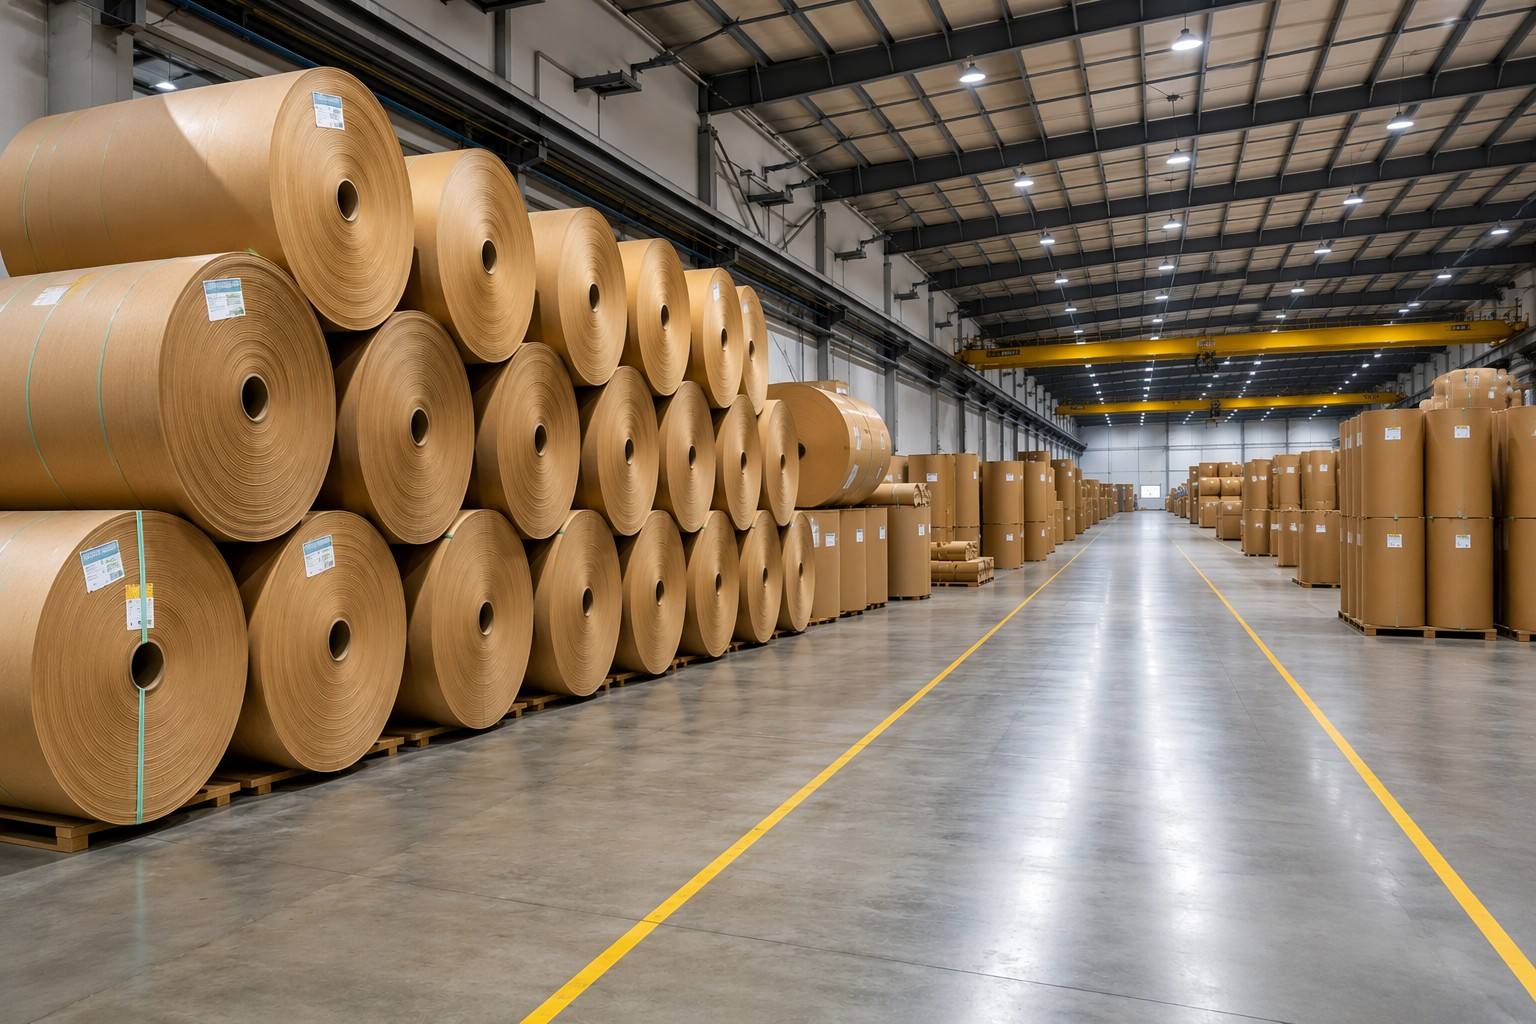
Contrairement aux turbulences du plastique, les prix du papier kraft sont entrés en 2026 dans une relative stabilité, autour d’un palier d’environ 700 dollars la tonne. Mais « stable » ne veut pas dire « sans risque ». Le marché du papier kraft est remodelé par l’une des forces réglementaires les plus importantes de la décennie : la responsabilité élargie du producteur (REP) en Europe et aux États-Unis.
Le règlement européen sur les emballages et déchets d’emballages (PPWR), qui entre dans sa phase d’application contraignante, impose aux producteurs une responsabilité financière et opérationnelle sur la fin de vie de leurs emballages. Les éco-contributions modulées — où le coût de conformité est directement lié à la recyclabilité du matériau — favorisent nettement le papier, qui bénéficie d’infrastructures de recyclage matures et de taux de collecte élevés. De l’autre côté de l’Atlantique, les lois REP au niveau des États (Californie, Oregon, Maine, Colorado) convergent vers un standard national de facto qui pénalise les films plastiques difficiles à recycler et récompense les solutions papier monomatériau.
Ces évolutions réglementaires affectent les prix du papier kraft de manière subtile mais réelle. La demande de calage papier recyclable — papier alvéolaire, kraft plié en accordéon, calage papier en vrac — explose à mesure que les marques recherchent la conformité REP, ce qui resserre l’offre de qualités premium. Parallèlement, le coût de la pâte recyclée dépend des investissements dans les infrastructures de collecte que les éco-contributions financent en partie.
L’effet net est un marché qui paraît calme en surface mais présente un risque haussier significatif pour les acheteurs qui ne sécurisent pas leur approvisionnement tôt. Les équipes achats doivent donc traiter les contrats de papier kraft comme des instruments dynamiques : négocier des engagements de volume avec des clauses d’ajustement de prix indexées sur les indices de pâte publiés, plutôt que des prix annuels fixes, devient la pratique standard des acheteurs avertis en 2026.
Que signifie tout cela pour les acheteurs qui s’approvisionnent auprès d’un fabricant d’emballage de protection à Shanghai ? Premièrement, la prévision budgétaire devient nettement plus difficile : lorsque la volatilité des matières premières est élevée, des contrats annuels négociés sur la base des coûts de l’année précédente peuvent vite devenir des engagements à perte.
Deuxièmement, la régularité de la qualité devient un enjeu plus risqué : dans un environnement de hausse des coûts, certains fournisseurs réduisent l’épaisseur du film ou la qualité de résine pour préserver leurs marges, et le dommage apparaît sous forme de casse à la livraison chez votre client.
Troisièmement, les délais deviennent moins prévisibles, les usines privilégiant les commandes à plus forte marge lorsque l’offre se tend.
Travailler avec un fabricant expérimenté et verticalement intégré change l’équation du risque. Une usine qui maîtrise elle-même l’extrusion, l’impression et la conversion peut absorber les variations de coûts sur sa propre chaîne de valeur plutôt que de répercuter chaque pic sur vous. Lorsque vous achetez directement auprès d’un fabricant de calage à Shanghai, vous n’achetez pas seulement un produit : vous achetez un partenaire de gestion des coûts qui a une visibilité sur les mêmes marchés de résines et de papier que ceux dont parlent les actualités.
Le second levier de protection est la double source matière. Plutôt que de parier entièrement sur le plastique ou entièrement sur le papier, les opérateurs e-commerce de premier plan construisent des portefeuilles d’emballage flexibles : film à coussin d’air et sacs à colonnes d’air pour les produits fragiles de valeur, papier kraft et solutions alvéolaires pour les colis standard et les marchés sensibles à la REP. Cela couvre simultanément le risque matière et le risque réglementaire — une stratégie qui n’est réaliste que si votre fournisseur fabrique les deux familles de produits sous le même toit.
La meilleure défense contre la volatilité de 2026 reste le prix direct usine — l’avantage structurel de supprimer les marges des société de négoce de votre chaîne d’approvisionnement. Les intermédiaires, maisons de commerce et distributions à plusieurs niveaux ajoutent 10 à 25 % au coût de l’emballage de protection ; dans une année de hausse des matières premières, cette prime augmente en valeur absolue. S’approvisionner directement auprès d’une usine chinoise signifie négocier sur la structure de coûts réelle du fabricant, et non sur la marge d’un revendeur.
L’achat direct débloque aussi trois avantages opérationnels déterminants en période volatile :
Accords de stock tampon : un partenariat direct permet de préacheter la matière aux prix actuels et de la stocker à l’usine ou en entrepôt sous douane, ce qui couvre efficacement contre les hausses de résine attendues au quatrième trimestre.
Formules de prix transparentes : de nombreuses usines partagent leur mécanisme d’indexation du coût de la résine, ce qui permet à votre équipe financière de modéliser les mouvements de prix plutôt que de les subir.
Allocation prioritaire : lorsque l’offre se tend, les usines servent naturellement d’abord leurs partenaires directs de long terme, avant les clients du marché spot passés par des intermédiaires.
Cet avantage structurel se renforce avec le temps : chaque commande passée en direct consolide la relation, améliore votre position dans les futures décisions d’allocation et donne à votre équipe la transparence tarifaire nécessaire pour prévoir avec confiance jusqu’à la fin de l’année et au-delà.
Enfin, la relation directe raccourcit la boucle de communication là où cela compte le plus. Lorsqu’un choc sur les charges ou un changement tarifaire survient, vous avez besoin de réponses en heures, pas en semaines. Un fournisseur doté de chargés de compte export dédiés — parlant votre langue et travaillant dans votre fuseau horaire — peut confirmer la disponibilité, ajuster les spécifications et émettre un devis révisé le jour même. Sur un marché défini par la volatilité des matières premières, la réactivité est elle-même une forme de protection des coûts.
Le message de 2026 est clair : les prix des résines montent, ceux du papier portent un risque réglementaire caché, et les acheteurs qui s’en sortent le mieux sont ceux qui s’approvisionnent de manière stratégique et directe. Si vous revoyez vos coûts d’emballage de protection pour le second semestre, c’est le moment d’agir — avant que les hausses attendues du quatrième trimestre ne reconfigurent le marché. Obtenez des devis directs usine auprès de notre équipe pour verrouiller les prix actuels des résines avant la hausse, et laissez-nous vous montrer comment un partenariat direct avec notre équipe de production de Shanghai peut stabiliser vos coûts, protéger vos marges et sécuriser vos expéditions. Envoyez-nous votre demande de devis dès aujourd’hui — votre budget emballage vous remerciera en novembre.